
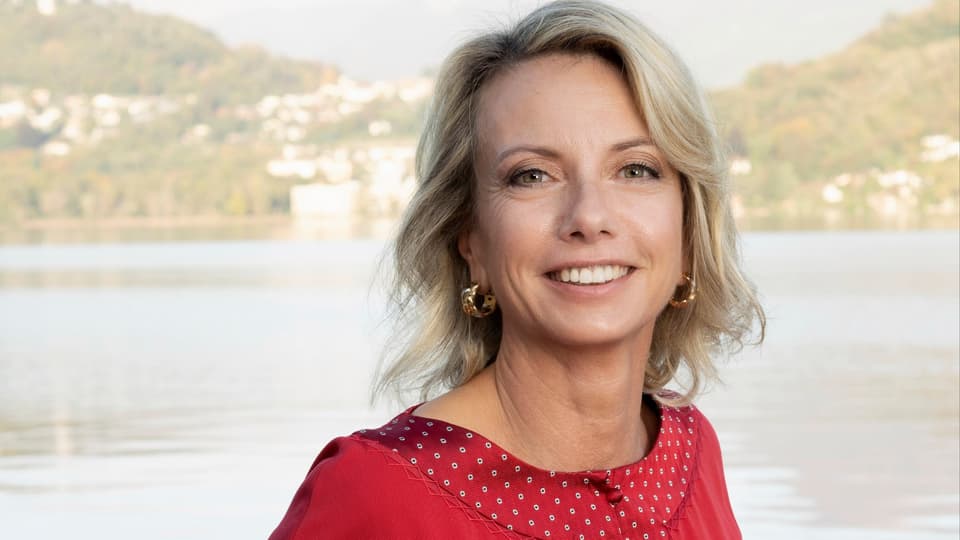
Simona Genini
Imposizione congiunta: un passo indietro che non possiamo permetterci
Red. Online
17.11.2026 11:23
Il presente contributo è l’opinione personale di chi lo ha redatto e non impegna la linea editoriale di Ticinonews.ch. I contributi vengono pubblicati in ordine di ricezione. La redazione si riserva la facoltà di non pubblicare un contenuto o di rimuoverlo in un secondo tempo. In particolare, non verranno pubblicati testi anonimi, incomprensibili o giudicati lesivi. I contributi sono da inviare a [email protected] con tutti i dati che permettano anche l’eventuale verifica dell’attendibilità.
L'opinione di Simona Genini, deputata PLR
Il
prossimo 29 novembre saremo chiamati a esprimerci sull’imposizione congiunta
dei coniugi. Dopo aver approvato lo scorso marzo l’imposizione individuale, ci
viene ora proposto, con l’iniziativa del Centro, di sancire nella Costituzione
il principio dell’imposizione congiunta.
Mi
sono già espressa pubblicamente a favore dell’imposizione individuale, una
conquista di equità e modernità. Ho più volte sottolineato quanto sia
importante valorizzare il secondo reddito, spesso quello della donna,
eliminando quegli ostacoli fiscali che possono scoraggiare l’attività
professionale. È una questione di indipendenza economica, pari opportunità e
libertà di scelta.
Oggi
vorrei però richiamare l’attenzione su alcuni aspetti meno discussi, che forse
non tutti hanno considerato in vista dell’imminente votazione.
Il
primo riguarda la riservatezza e l’autonomia patrimoniale dei coniugi. Perché
il matrimonio dovrebbe comportare necessariamente la condivisione di ogni
informazione fiscale? Pensiamo a chi riceve un’eredità, possiede beni personali
o dispone di un patrimonio che, per ragioni familiari, desidera mantenere
riservato. Con l’imposizione congiunta, le informazioni fiscali confluiscono
nella medesima dichiarazione. L’imposizione individuale riconosce invece a
ciascuno una propria sfera di autonomia, coerentemente con il principio
dell’autonomia patrimoniale dei coniugi previsto dal diritto civile.
Un
secondo aspetto riguarda la responsabilità solidale. Nell’attuale sistema
federale, i coniugi non separati rispondono, di principio, entrambi
dell’imposta complessiva. Questo significa che, se uno dei due non paga, anche
l’altro può essere chiamato a rispondere del debito fiscale. Ma perché il
matrimonio dovrebbe comportare anche una responsabilità per le imposte dovute
sui redditi dell’altro coniuge? L’autonomia individuale dovrebbe valere anche
sotto questo profilo.
Infine,
vi è la questione della burocrazia. Durante il dibattito sull’imposizione
individuale si è insistito molto sui maggiori oneri amministrativi che questa
riforma avrebbe comportato. Si sottace però che anche l’iniziativa del Centro
presenta importanti complessità, potenzialmente persino maggiori. Le
disposizioni transitorie prevedono infatti che, in assenza di una legge
d’attuazione entro tre anni, l’autorità fiscale debba effettuare due calcoli:
uno secondo l’imposizione congiunta e uno alternativo, basato sulle regole
applicabili alle persone non sposate, per poi applicare l’importo più
favorevole.
Due
computi per una sola tassazione, altro che semplificazione! Anche questa
soluzione comporterebbe lavoro supplementare, costi amministrativi e una
maggiore complessità del sistema.
Dopo
che il popolo si è espresso a favore dell’imposizione individuale, tornare a
imporre costituzionalmente il modello congiunto significherebbe fare un passo
indietro.
L’imposizione
individuale non è soltanto una riforma fiscale. È il riconoscimento che ogni
persona, donna o uomo, conserva la propria autonomia anche all’interno del
matrimonio. Il nostro sistema fiscale deve accompagnare l’evoluzione della
società, non costringerla in schemi che appartengono al passato. Per
queste ragioni, il 29 novembre voterò NO all’iniziativa del Centro.
Simona
Genini, deputata PLR